
추징금 17억원 감액
[피고인 변호] 원심 판결 파기 후 추징금 17억원 감액 성공

핵심 요약
1심에서 거액 추징금이 선고된 항소심 사건에서, 계좌의 입출금 내역을 직접 전수 분석하여 단순 자금 이동과 실제 범죄수익을 명확히 구분하는 치밀한 논리를 전개하여, 원심을 파기하고 약 17억 원의 추징금을 감액시키는 성공적인 결과를 이끌어냈습니다.
- 사건 유형
- 재산범죄
- 적용 법령
- 사기 등
- 담당
- 김혜진
- 결과
- 추징금 17억원 감액
사건의 개요
의뢰인은 불법 사이트 운영 관련 사건으로 기소되어 1심에서 거액의 추징금이 선고되었습니다.
항소심에서는 추징금 산정 방식과 범죄수익 인정 범위가 핵심 쟁점이 되었습니다.
이에 오율은 추징금 산정의 적법성과 증거관계를 면밀히 검토하며 항소심 대응에 착수했습니다.
사건 핵심 쟁점
수사기관과 원심은 의뢰인과 관련된 표면적인 자금 흐름 전체를 범죄수익으로 간주하여 막대한 금액의 추징금을 산정하였습니다.
따라서 항소심에서는 실질적으로 취득한 이익과 단순한 자금의 이동을 엄격히 구분하고, 객관적인 증거를 바탕으로 범죄수익의 규모를 적법하게 재산정하는 것이 이 사건의 핵심 쟁점이었습니다.
대응 전략
법률사무소 오율은 전체 자금 흐름만으로 범죄수익을 단순 추정한 원심의 판단이 법리적으로 부당함을 집중적으로 다투었습니다.
방대한 금융 거래 내역을 직접 전수 분석하여 실질적인 자산의 증감이 없었던 부분(단순 이동 내역)을 명확히 분리해 냈습니다.
나아가 실제 운영 지표와 투입된 필요 경비 등 객관적 증거를 바탕으로 의뢰인이 실질적으로 취득한 수익만을 범죄수익으로 특정해야 한다는 치밀한 논리를 구성하여 원심 추징금 산정의 오류를 적극적으로 입증하였습니다.
결과
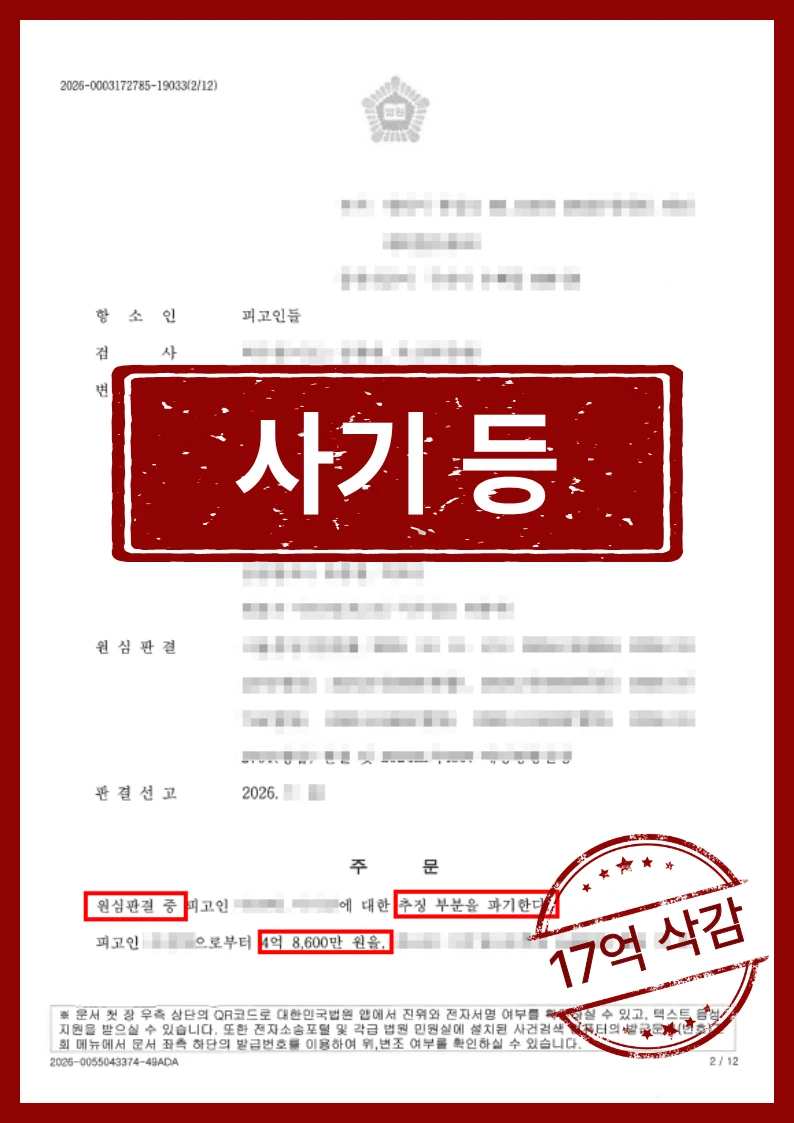
항소심 재판부는 오율의 주장을 받아들여 원심의 추징 부분을 파기하였습니다.
결과적으로 철저한 입증을 통해 1심에서 선고된 추징금 중 무려 '약 17억 원'을 감액시키는 대폭적인 삭감 판결을 이끌어냈습니다.
면책 고지
본 사례는 법률사무소 오율이 수행한 사건을 개인정보 보호를 위해 비식별 처리한 것입니다. 사건별 사실관계와 적용 법령에 따라 결과가 달라질 수 있으며, 동일한 결과를 보장하지 않습니다.